浅析一般纳税人的劳务派遣公司能否适用简易计税
劳务派遣作为一种灵活的用工方式,其税务处理一直备受关注。对于一般纳税人的劳务派遣公司而言,能否选择简易计税方法,是许多企业关心的问题。本文将依据现行税收政策,对此进行梳理和分析。
一、劳务派遣的税务定性
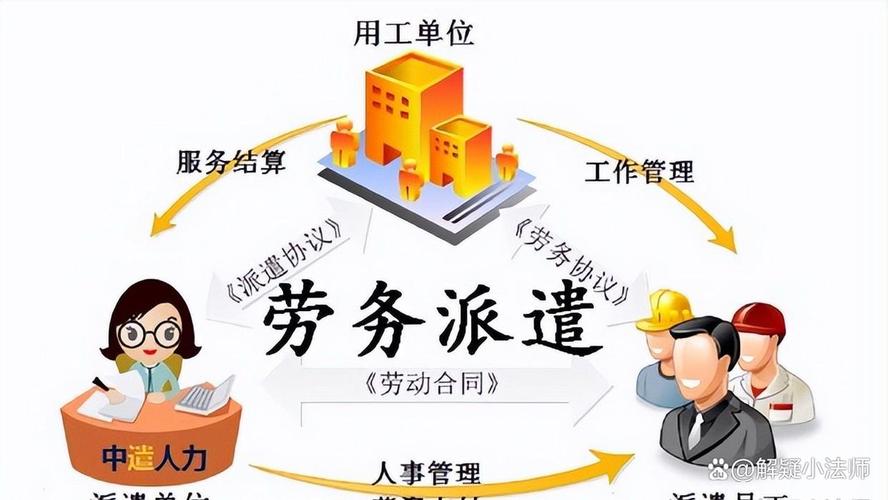
根据《财政部 国家税务总局关于进一步明确全面推开营改增试点有关劳务派遣服务、收费公路通行费抵扣等政策的通知》(财税〔2016〕47号)的规定,劳务派遣服务属于现代服务——商务辅助服务——人力资源服务。一般纳税人提供劳务派遣服务,可以选择一般计税方法,也可以选择差额纳税,但选择差额纳税时,是否可以同时适用简易计税?需要明确的是,差额纳税本身并不等同于简易计税,而是一种计算销售额的特殊方式。
二、一般纳税人劳务派遣的计税方法选择
根据财税〔2016〕47号文,一般纳税人提供劳务派遣服务,可以按照《财政部 国家税务总局关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)的有关规定,以取得的全部价款和价外费用为销售额,按照一般计税方法计算缴纳增值税;也可以选择差额纳税,以取得的全部价款和价外费用,扣除代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金后的余额为销售额。
重点在于,选择差额纳税时,按照简易计税方法依5%的征收率计算缴纳增值税。也就是说,一般纳税人提供劳务派遣服务选择差额纳税的,实际上是按照简易计税方法计算增值税,征收率为5%。
因此,一般纳税人的劳务派遣公司可以选择简易计税(即通过差额纳税的方式),但需满足以下条件:
- 必须选择差额纳税,而不能全额适用简易计税;
- 征收率为5%,而非3%(小规模纳税人的征收率);
- 需要符合差额纳税的具体规定,如扣除项目的凭证要求等。
三、
一般纳税人的劳务派遣公司可以适用简易计税,但仅限于选择差额纳税的情况下,按照5%的征收率计算缴纳增值税。若选择一般计税方法,则适用6%的税率,并可以抵扣进项税额。企业应根据自身实际情况,权衡税负,合理选择计税方法。
需要注意的是,税收政策可能随时间调整,建议在实际操作中咨询主管税务机关或专业税务顾问,以确保合规。
如若转载,请注明出处:http://www.dayilietou.com/product/43.html
更新时间:2026-10-29 04:33:30